Accedi a tutte le piattaforme da un solo conto

Midterm USA: le opzioni prezzano un mercoledì tranquillo. E se il mercato si sbagliasse?
Opzioni

Riassunto: Gli elettori statunitensi andranno alle urne il 3 novembre 2026 e le opzioni sull’S&P 500 prezzano un movimento solo di poco superiore a quello di una seduta ordinaria. Iron butterfly e long straddle interpretano in modo opposto questa apparente calma.
Le opzioni prezzano il voto come un evento solo poco più movimentato di una seduta ordinaria. Quanta protezione offre questa apparente calma e quanto costa scommettere contro di essa?
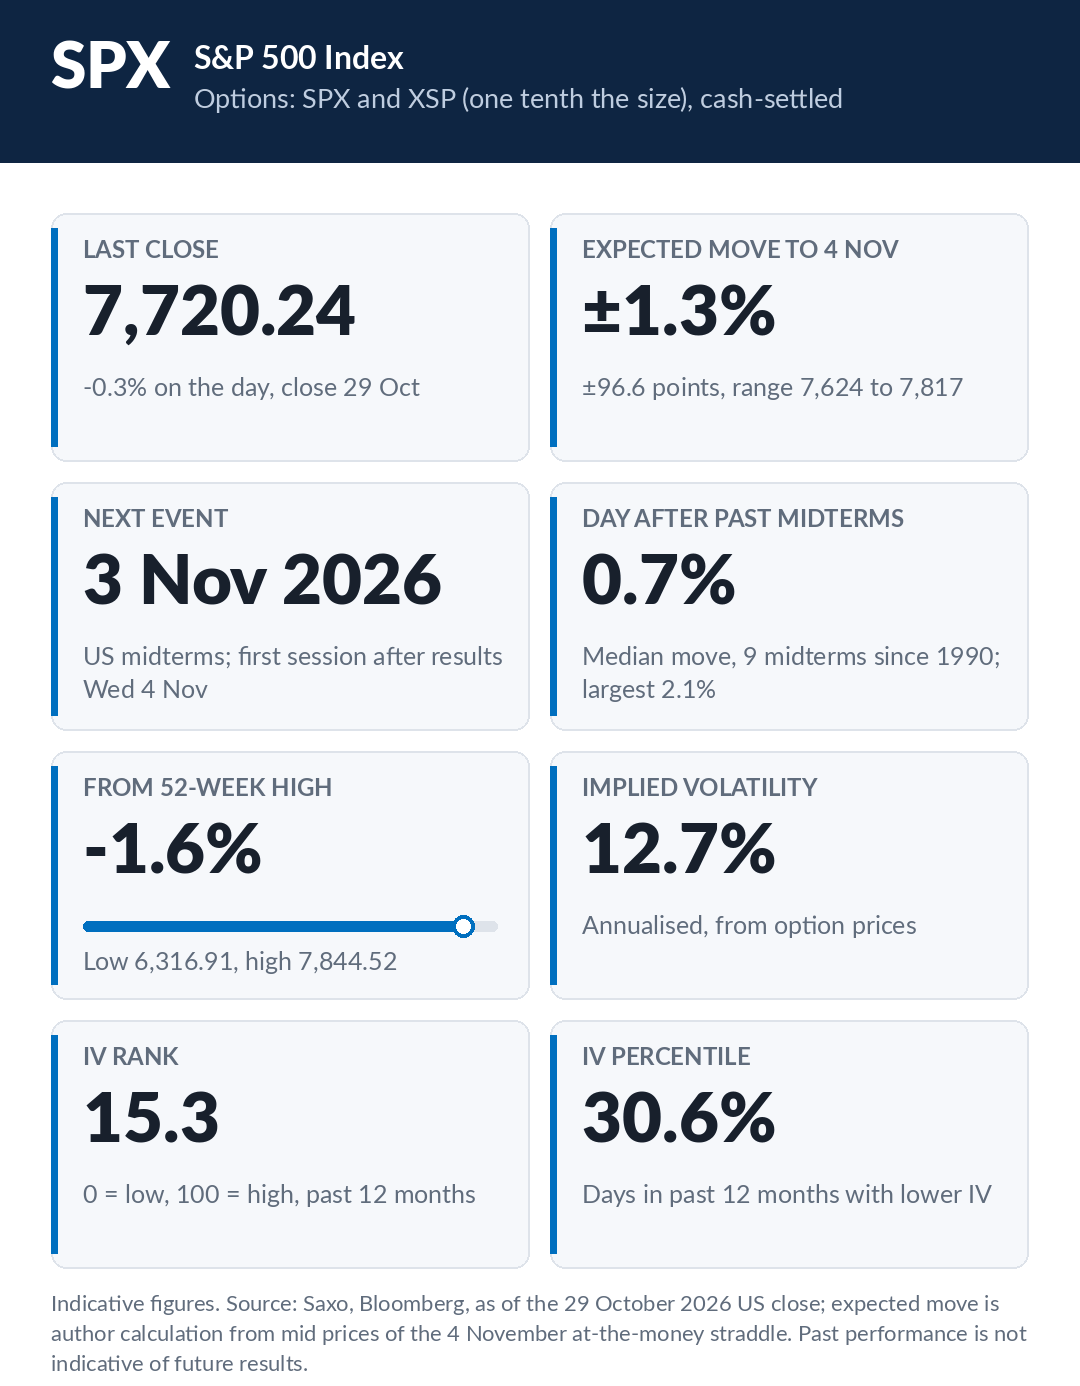
Informazioni chiave sull'S&P 500. Dati indicativi. Fonte: Saxo, Bloomberg, al 29 ottobre 2026. Le performance passate non sono indicative dei risultati futuri.
Gli elettori statunitensi sono chiamati alle urne martedì 3 novembre per rinnovare l'intera Camera dei Rappresentanti e un terzo del Senato. La maggior parte dei risultati arriverà durante la notte, rendendo mercoledì la prima seduta in cui il mercato potrà reagire all'esito del voto. Nonostante la posta in gioco, che determinerà gli equilibri del Congresso per i prossimi due anni, il mercato delle opzioni appare relativamente tranquillo.
Questo articolo analizza quanto le opzioni sull'S&P 500 prezzano in vista del voto, confronta le attese del mercato con i movimenti dell'indice dopo i precedenti midterm e prende in esame due strutture che assumono posizioni opposte rispetto alla volatilità attesa. Nessuna delle due rappresenta una previsione sull'esito elettorale. Per chi opera con le opzioni, infatti, il prezzo della volatilità può essere più rilevante del risultato stesso delle elezioni.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un’attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. Ricordati che investire comporta rischi e che è fondamentale prendere decisioni informate.
Quanto prezzano le opzioni per il giorno delle elezioni
Un modo comune per misurare il movimento atteso dal mercato è sommare il prezzo di una call e di una put at-the-money, una combinazione nota come straddle. Per l'S&P 500, le opzioni con scadenza mercoledì prezzano un movimento di circa 1,3% in entrambe le direzioni entro la chiusura di mercoledì (Fonte: Saxo, Bloomberg, CBOE, chiusura del 29 ottobre 2026).
Questa misura, però, copre i prossimi quattro giorni di contrattazione, non soltanto il voto. Confrontandola con le opzioni in scadenza il giorno precedente, nella nostra lettura emerge che la notte elettorale aggiunge un premio rispetto a una normale giornata di mercato, ma certamente non lo raddoppia. Anche gli strategist sui derivati di J.P. Morgan erano giunti a una conclusione simile a settembre, osservando che le opzioni attribuivano alle elezioni un rischio paragonabile a quello di una riunione della Federal Reserve.
Gli indicatori di volatilità raccontano una storia simile. Alla chiusura del 28 ottobre, il VIX a nove giorni, che include la settimana elettorale, si collocava al di sotto del VIX a 30 giorni. In presenza di forti timori legati al voto, ci si aspetterebbe normalmente il contrario. Questo suggerisce che il mercato attribuisce un premio maggiore alla volatilità del periodo successivo alle elezioni rispetto all'evento elettorale in sé. (Fonte: Saxo, Bloomberg, CBOE).
Tre scenari: spesa per l'IA e rendimenti obbligazionari
Al 29 ottobre, i mercati di previsione indicavano come scenario più probabile una vittoria dei Democratici in entrambe le camere, con una probabilità di circa due su tre. Un Congresso diviso rappresentava la seconda ipotesi, mentre il mantenimento del controllo di entrambe le camere da parte dei Repubblicani appariva uno scenario più remoto. In base a queste probabilità, l'esito della Camera sembrava quasi definito, mentre il Senato restava la principale variabile. Le probabilità, naturalmente, possono cambiare di giorno in giorno.
La Chief Investment Strategist di Saxo, Charu Chanana, interpreta il voto attraverso due temi già centrali per i mercati: l'espansione dell'IA e l'andamento dei rendimenti obbligazionari. Nella sua analisi (Fonte: Saxo, ottobre 2026):
- Congresso diviso: una situazione di stallo renderebbe più difficile approvare cambiamenti significativi sul fronte della spesa pubblica, delle tasse o della regolamentazione. Ciò potrebbe contribuire a mantenere più stabili i rendimenti obbligazionari, sostenendo i titoli growth, e favorire un ampliamento dei rialzi oltre i maggiori protagonisti dell'IA. Chanana considera questo scenario potenzialmente il più favorevole per il mercato.
- Vittoria dei Democratici in entrambe le camere: il presidente manterrebbe il potere di veto, rendendo improbabile un'inversione delle politiche attuali, ma Chanana si aspetta "più supervisione, più scrutinio e più attrito". Per l'IA, il punto critico riguarda soprattutto le infrastrutture fisiche: data center, domanda di elettricità, rete energetica e relativi costi. Gli investimenti potrebbero continuare, ma a un ritmo più lento e con costi maggiori. Il settore sanitario e alcuni segmenti delle energie pulite potrebbero beneficiarne.
- I Repubblicani mantengono entrambe le camere: questo scenario implicherebbe continuità sul fronte delle politiche, procedure autorizzative più snelle e sostegno a energia e infrastrutture, creando condizioni potenzialmente favorevoli per data center, utility, energia e infrastrutture di rete. Il rovescio della medaglia riguarda il debito: i timori su deficit e inflazione potrebbero mantenere elevati i rendimenti obbligazionari. Chanana sintetizza così il possibile effetto: "positivo per gli utili legati all'IA, ma meno favorevole per le valutazioni del settore".
La conclusione è che i midterm possono influenzare la narrativa dei mercati, ma difficilmente saranno in grado di determinarne da soli la direzione. La questione centrale resta se gli investimenti nell'IA riusciranno a sostenere la crescita in un contesto di rendimenti obbligazionari ancora elevati. A nostro avviso, questo potrebbe contribuire a spiegare la relativa calma del mercato delle opzioni: lo scenario ritenuto più probabile appare già in larga parte incorporato nelle aspettativee, per innescare un movimento significativo dell'indice, potrebbe essere necessaria una sorpresa.
Come si è mosso l'indice dopo i precedenti midterm
Dal 1990, l'S&P 500 si è mosso generalmente di meno dell'1% nella seduta successiva alle elezioni di midterm, un ordine di grandezza vicino a quello attualmente prezzato dalle opzioni, mentre il VIX è generalmente sceso. Fonte: Saxo, Bloomberg, storico CBOE, calcolo dell'autore. Le performance passate non sono indicative dei risultati futuri.
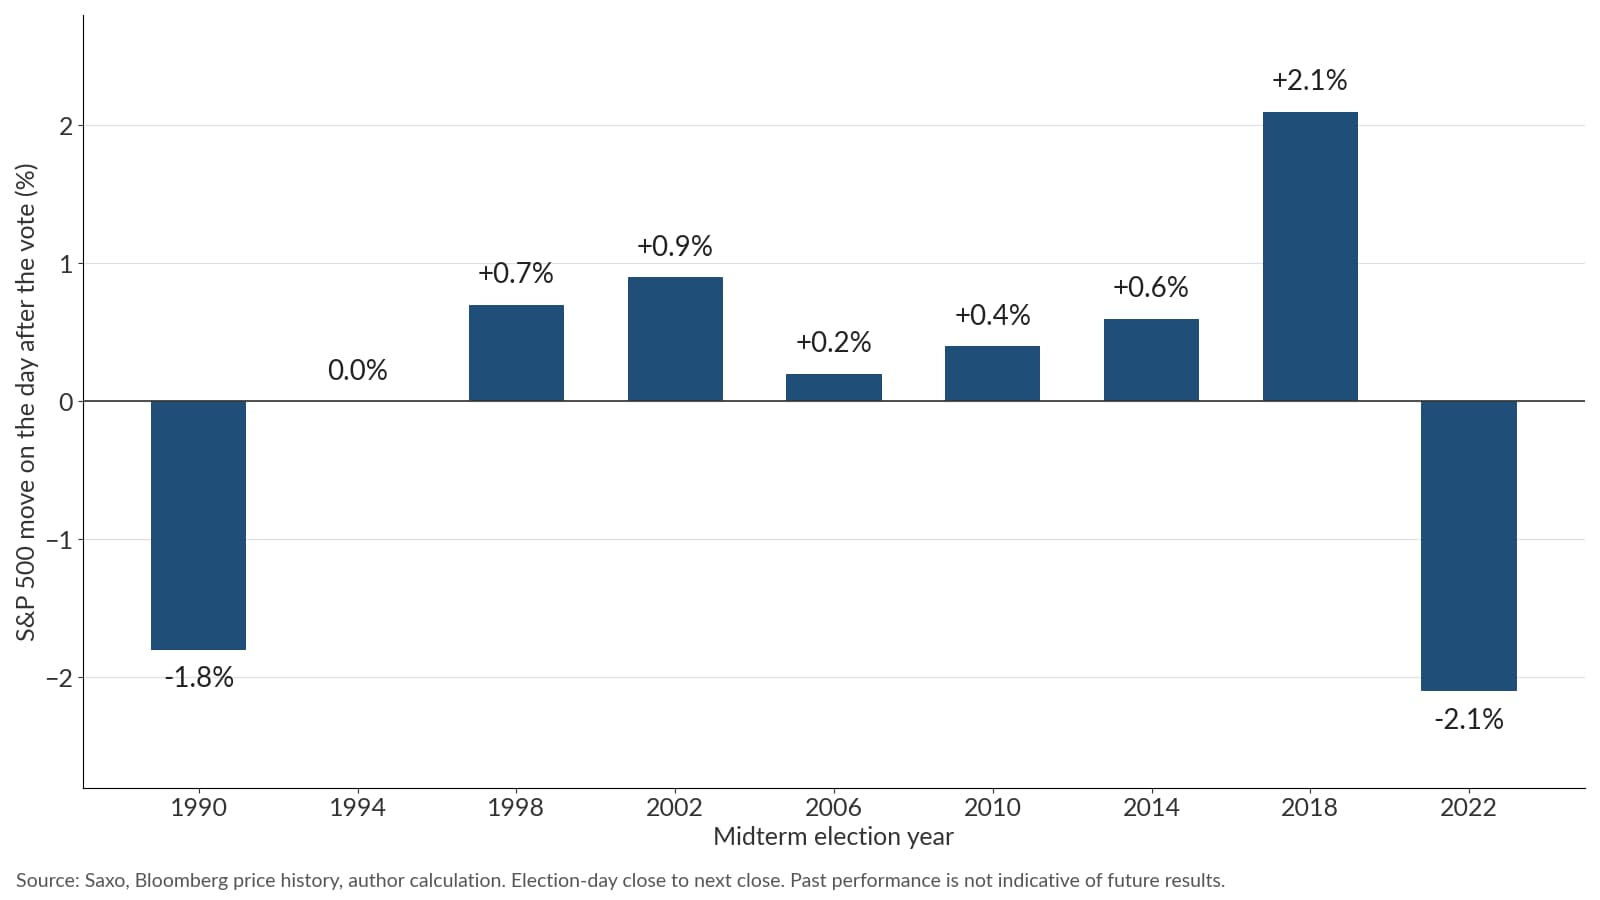
Movimento dell'S&P 500 nella seduta successiva a ciascuna elezione di midterm dal 1990. Le performance passate non sono indicative dei risultati futuri; i dati sono illustrativi e non predittivi. Fonte: Saxo, storico dei prezzi Bloomberg, calcolo dell'autore.
Le due elezioni più recenti hanno rappresentato un'eccezione. L'indice è salito di circa il 2% nella seduta successiva al voto del 2018 ed è sceso di circa la stessa percentuale dopo quello del 2022. In entrambi i casi, il movimento in una singola seduta è stato superiore a quello attualmente prezzato per le quattro sessioni fino a mercoledì. Nove elezioni rappresentano tuttavia un campione limitato e ciascuna si è svolta in un contesto economico, politico e di mercato differente.
Perché la scadenza di mercoledì e come sono stati scelti gli strike
La scadenza di mercoledì è la prima successiva ai risultati elettorali e consente quindi di osservare la reazione del mercato includendo il minor numero possibile di giornate aggiuntive. La scadenza di venerdì comprende anche il rapporto sull'occupazione statunitense, sovrapponendo così due eventi potenzialmente rilevanti per il mercato. Inoltre, una corsa al Senato particolarmente serrata potrebbe richiedere diversi giorni per arrivare a un risultato definitivo, quindi anche la scadenza di mercoledì potrebbe non riflettere l'intera reazione al voto.
Entrambi gli esempi principali utilizzano 7.720, lo strike più vicino al livello dell'indice alla chiusura di giovedì. Prima dell'apertura di venerdì, i future sull'indice indicavano un avvio in ribasso, quindi l'S&P 500 potrebbe iniziare la seduta al di sotto di questo strike. I prezzi utilizzati negli esempi riflettono questa situazione. Nell'iron butterfly, gli strike delle ali protettive si trovano 100 punti sopra e sotto lo strike centrale, una distanza approssimativamente in linea con il movimento prezzato fino a mercoledì. Ali più ravvicinate riducono sia la perdita massima sia il credito incassato, mentre ali più ampie aumentano entrambi. Tutte le cifre riportate sono ipotetiche e hanno esclusivamente finalità educative.
Se la calma persiste: un iron butterfly
Il rischio viene prima di tutto: la perdita massima si verifica se, alla scadenza del 4 novembre, l'indice chiude oltre una delle due ali. Il profitto massimo si ottiene invece se l'indice termina esattamente a 7.720, poiché il premio associato all'incertezza elettorale tende a ridursi una volta noti i risultati.
Esempio di struttura (esclusivamente illustrativo, non costituisce una raccomandazione di investimento)
- Vendere 1 call SPX 7.720 con scadenza 4 novembre 2026 a circa 33,55
- Vendere 1 put SPX 7.720 con scadenza 4 novembre 2026 a circa 67,35
- Comprare 1 call SPX 7.820 con scadenza 4 novembre 2026 a circa 5,45
- Comprare 1 put SPX 7.620 con scadenza 4 novembre 2026 a circa 28,45
- Credito netto: circa 67,00 punti, pari a 33,55 più 67,35 incassati dalle opzioni vendute, meno 5,45 e 28,45 pagati per le ali, ovvero circa 6.700 USD per contratto
- Perdita massima: circa 3.300 USD per contratto (ipotetica, esclusivamente a scopo educativo), pari alla distanza di 100 punti tra gli strike meno il credito netto, se l'indice chiude oltre una delle due ali
- Profitto massimo: circa 6.700 USD per contratto (ipotetico, esclusivamente a scopo educativo), se l'indice chiude esattamente a 7.720
- Punti di pareggio a scadenza: circa 7.653 e 7.787, equivalenti a uno scostamento di circa lo 0,9% in entrambe le direzioni rispetto allo strike centrale
- A ciascuna gamba si applicano costi e commissioni, che variano in base al conto e alla sede di esecuzione; verificare le tariffe applicabili prima di aprire una posizione.
- (Fonte: Saxo, quotazioni indicative prima dell'apertura del mercato statunitense del 30 ottobre 2026)
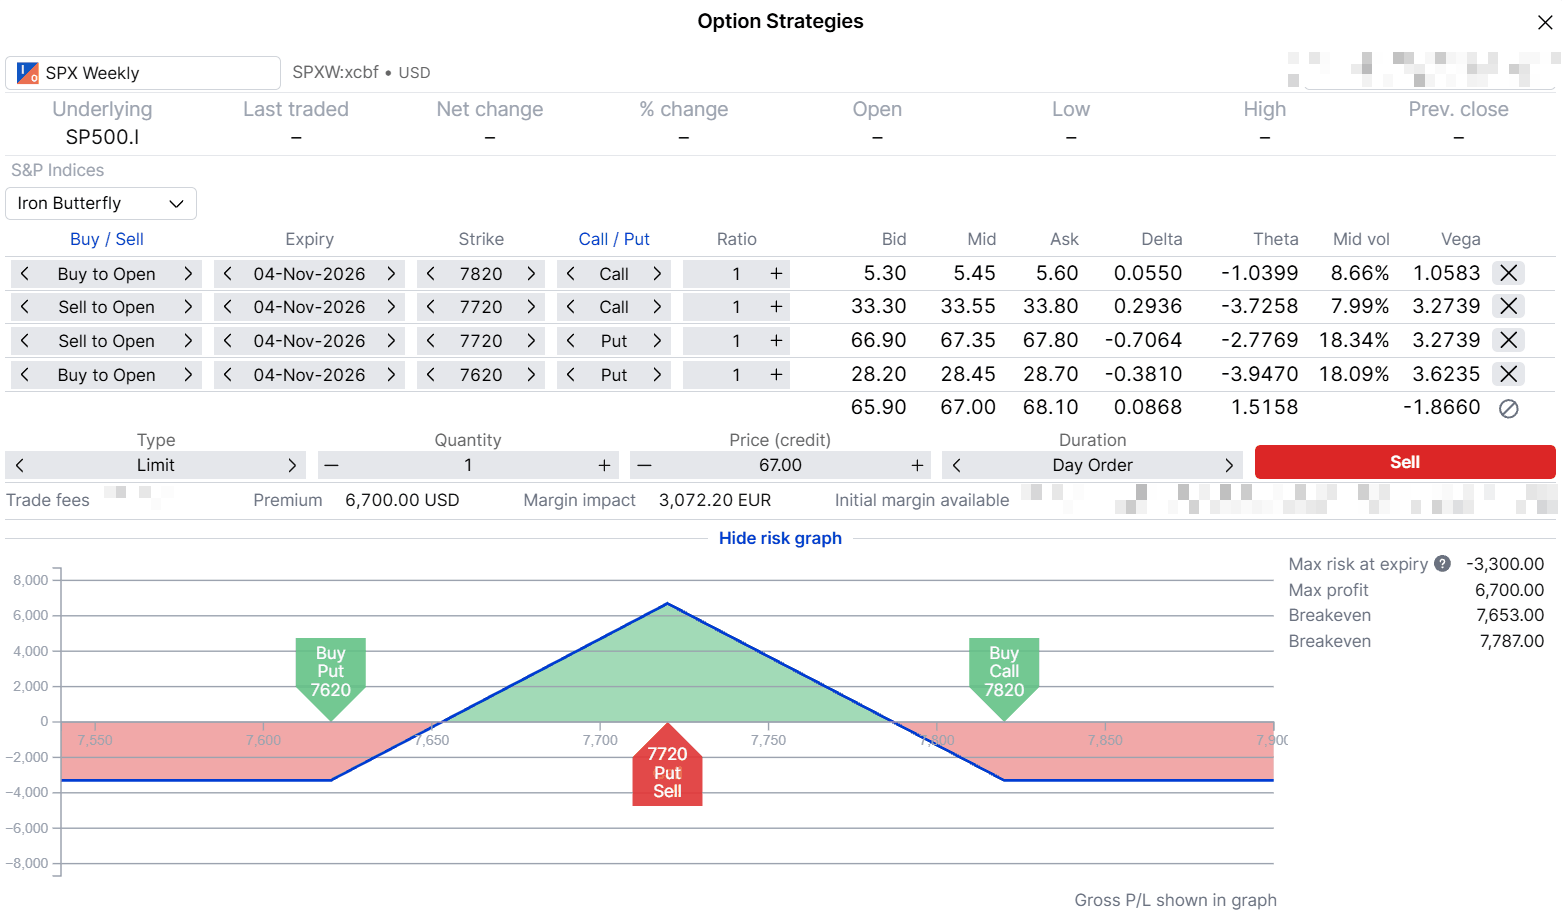
Iron butterfly su SPX con put 7.620, put e call 7.720 e call 7.820, con scadenza 4 novembre 2026. Payoff a scadenza. Esempio ipotetico a scopo educativo. Le performance passate non sono indicative dei risultati futuri; i dati sono illustrativi e non predittivi. Fonte: SaxoTrader, quotazioni indicative prima dell'apertura del mercato statunitense del 30 ottobre 2026.
Applicando questi punti di pareggio al livello attuale dell'indice, cinque dei nove movimenti registrati nella seduta successiva ai precedenti midterm sarebbero rimasti al loro interno. Gli altri quattro, compresi quelli del 2018 e del 2022, li avrebbero invece superati. Fonte: Saxo, storico dei prezzi Bloomberg, calcolo dell'autore. Le performance passate non sono indicative dei risultati futuri. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Se la calma si rivela un errore: un long straddle e il costo di anticipare il mercato
Il rischio viene prima di tutto: l'intero premio pagato viene perso se l'indice chiude esattamente a 7.720 alla scadenza del 4 novembre. Per generare un profitto a scadenza, il movimento dell'indice deve superare quello già incorporato nel prezzo delle opzioni. Inoltre, una volta noti i risultati elettorali, un calo della volatilità implicita potrebbe penalizzare entrambe le gambe della struttura già dall'apertura di mercoledì.
Esempio di struttura (esclusivamente illustrativo, non costituisce una raccomandazione di investimento)
- Comprare 1 call SPX 7.720 con scadenza 4 novembre 2026 a circa 33,55
- Comprare 1 put SPX 7.720 con scadenza 4 novembre 2026 a circa 67,35
- Debito netto: circa 100,90 punti, pari a 33,55 per la call più 67,35 per la put, ovvero circa 10.090 USD per contratto
- Perdita massima: circa 10.090 USD per contratto (ipotetica, esclusivamente a scopo educativo), se l'indice chiude esattamente a 7.720 alla scadenza
- Profitto massimo: illimitato al rialzo, mentre al ribasso è limitato dal fatto che l'indice non può scendere sotto zero (ipotetico, esclusivamente a scopo educativo). Per esempio, un movimento di circa il 2,1% entro la chiusura di mercoledì, simile a quelli registrati nelle sedute successive ai midterm del 2018 e del 2022, porterebbe il valore dello straddle a circa 162 punti, con un profitto di circa 6.120 USD per contratto prima di costi e commissioni (ipotetico, esclusivamente a scopo educativo)
- Punti di pareggio a scadenza: circa 7.619 e 7.821, equivalenti a uno scostamento di circa l'1,3% in entrambe le direzioni rispetto allo strike
- A ciascuna gamba si applicano costi e commissioni, che variano in base al conto e alla sede di esecuzione; verificare le tariffe applicabili prima di aprire una posizione.
- (Fonte: Saxo, quotazioni indicative prima dell'apertura del mercato statunitense del 30 ottobre 2026)
Il costo di anticipare un movimento più ampio, alla chiusura del 4 novembre (ipotesi a scopo esclusivamente educativo):
- Se l'indice si muovesse dello 0,7% in una delle due direzioni, in linea con la mediana storica, lo spostamento sarebbe di circa 54 punti. Lo straddle varrebbe quindi circa 54 punti, con una perdita di circa 4.690 USD, poco meno della metà del premio inizialmente pagato
- Se l'indice si muovesse del 3% in una delle due direzioni, un movimento superiore a quello registrato dopo qualsiasi midterm dal 1990, lo spostamento sarebbe di circa 232 punti. Lo straddle varrebbe quindi circa 232 punti, con un profitto di circa 13.070 USD prima di costi e commissioni
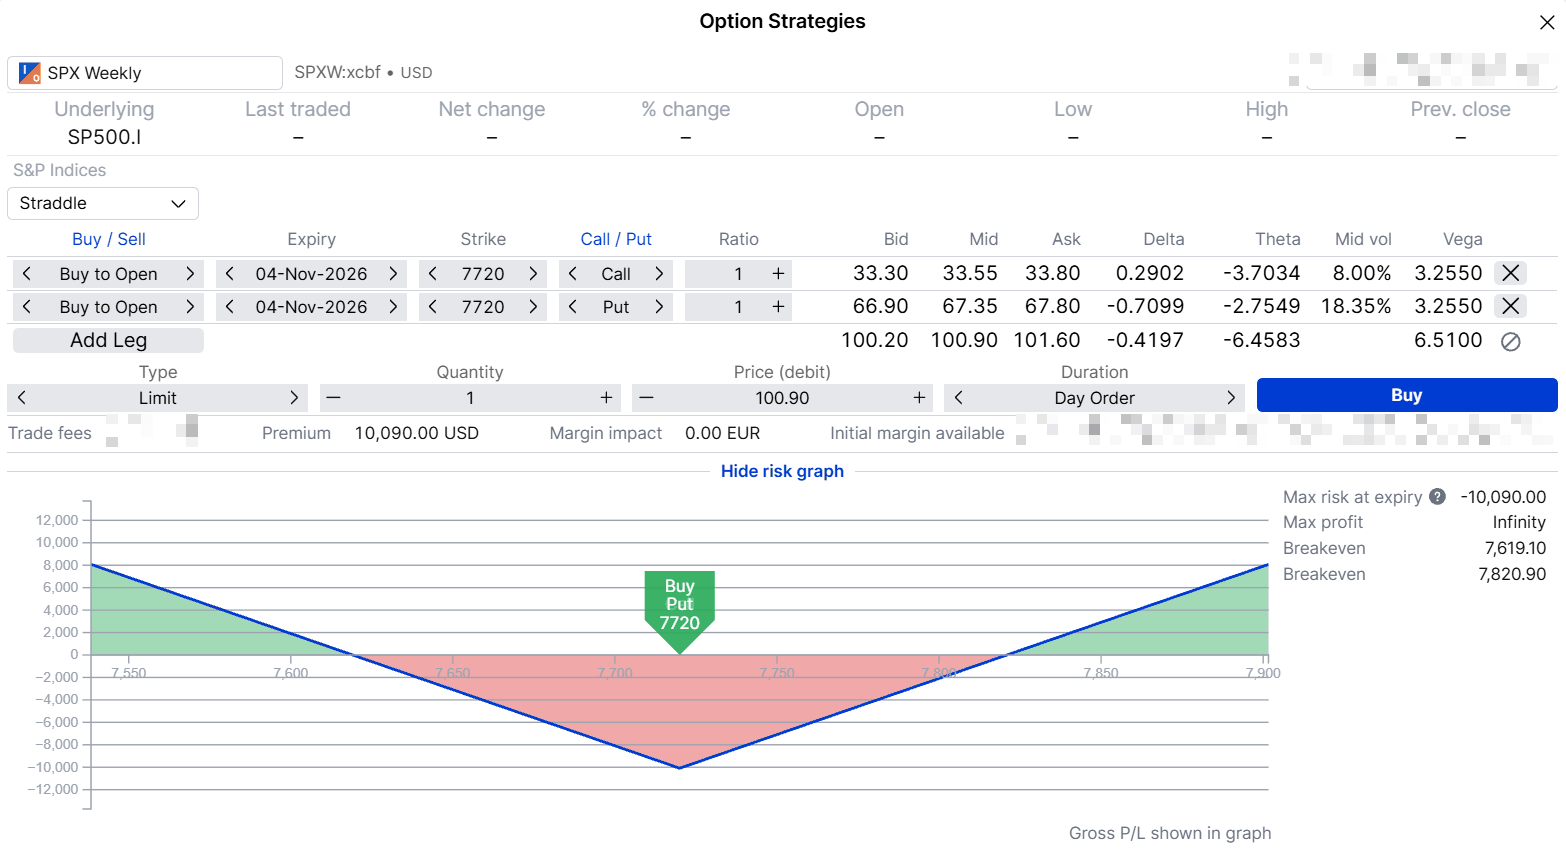
Long straddle su SPX con call e put 7.720, con scadenza 4 novembre 2026. Payoff a scadenza. Esempio ipotetico a scopo educativo. Le performance passate non sono indicative dei risultati futuri; i dati sono illustrativi e non predittivi. Fonte: SaxoTrader, quotazioni indicative prima dell'apertura del mercato statunitense del 30 ottobre 2026.
Una seduta di mercoledì relativamente tranquilla, coerente con quanto attualmente prezzato dal mercato, lascerebbe quindi questa struttura in perdita. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Gestire la posizione prima della chiusura di mercoledì
Nessuna delle due strutture deve necessariamente essere mantenuta fino alla scadenza. Attendere fino alla fine significa che lo scenario ipotizzato deve concretizzarsi nel momento giusto, mentre il valore della posizione può cambiare sensibilmente prima di allora. Un possibile approccio consiste nel definire in anticipo un obiettivo di profitto e chiudere la posizione qualora venga raggiunto:
- Iron butterfly: ipotizzando un obiettivo pari a circa un quarto del profitto massimo, la posizione verrebbe chiusa con un guadagno di circa 1.675 USD per contratto, riacquistando le quattro gambe per circa 50,25 punti. Fino alla chiusura, resta a rischio la perdita massima di circa 3.300 USD (ipotetico, esclusivamente a scopo educativo)
- Long straddle: ipotizzando di chiudere quando il valore della posizione raggiunge circa il 150% del costo iniziale, il guadagno sarebbe di circa 5.045 USD per contratto, vendendo entrambe le gambe per circa 151,35 punti. Fino alla chiusura, resta a rischio l'intero premio di 10.090 USD (ipotetico, esclusivamente a scopo educativo)
Un obiettivo di profitto non offre alcuna garanzia. Potrebbe non essere mai raggiunto, mentre i prezzi possono superare la soglia durante la notte senza consentire un'esecuzione al livello ipotizzato. La chiusura della posizione comporta inoltre nuovamente l'impatto dello spread bid/ask su ciascuna gamba e un'uscita anticipata implica la rinuncia a eventuali guadagni successivi.
Le due strutture reagiscono inoltre in modo diverso alla volatilità. Una contrazione della volatilità implicita dopo la pubblicazione dei risultati potrebbe avvicinare rapidamente l'iron butterfly all'obiettivo in una seduta tranquilla. Il long straddle, al contrario, necessita di un movimento sufficientemente ampio e tempestivo, prima che il trascorrere del tempo e un'eventuale contrazione della volatilità implicita ne riducano il valore.
Per chi detiene posizioni: quanto costa proteggersi durante il voto
Un put spread consente di ridurre il costo della protezione, limitandone allo stesso tempo il beneficio massimo. Il premio pagato viene interamente perso se, alla scadenza, l'indice chiude al di sopra dello strike più alto. In questo esempio, la put acquistata si trova circa un movimento atteso sotto il livello dell'indice, mentre la put venduta ha uno strike inferiore di altri 100 punti. Avvicinare entrambi gli strike al livello dell'indice aumenta il costo della struttura, ma anche la probabilità che la protezione acquisti valore a scadenza.
Esempio di struttura (esclusivamente illustrativo, non costituisce una raccomandazione di investimento)
- Comprare 1 put SPX 7.625 con scadenza 6 novembre 2026 a circa 40,65
- Vendere 1 put SPX 7.525 con scadenza 6 novembre 2026 a circa 20,50
- Debito netto: circa 20,15 punti, pari a 40,65 pagati per la put acquistata meno 20,50 incassati dalla put venduta, ovvero circa 2.015 USD per contratto
- Perdita massima: circa 2.015 USD per contratto (ipotetica, esclusivamente a scopo educativo), se l'indice chiude sopra 7.625 alla scadenza del 6 novembre
- Profitto massimo: circa 7.985 USD per contratto (ipotetico, esclusivamente a scopo educativo), se l'indice chiude a 7.525 o al di sotto di questo livello alla scadenza del 6 novembre
- Punto di pareggio a scadenza: circa 7.605, approssimativamente l'1,5% al di sotto della chiusura di giovedì
- A ciascuna gamba si applicano costi e commissioni, che variano in base al conto e alla sede di esecuzione; verificare le tariffe applicabili prima di aprire una posizione.
- (Fonte: Saxo, quotazioni indicative prima dell'apertura del mercato statunitense del 30 ottobre 2026)
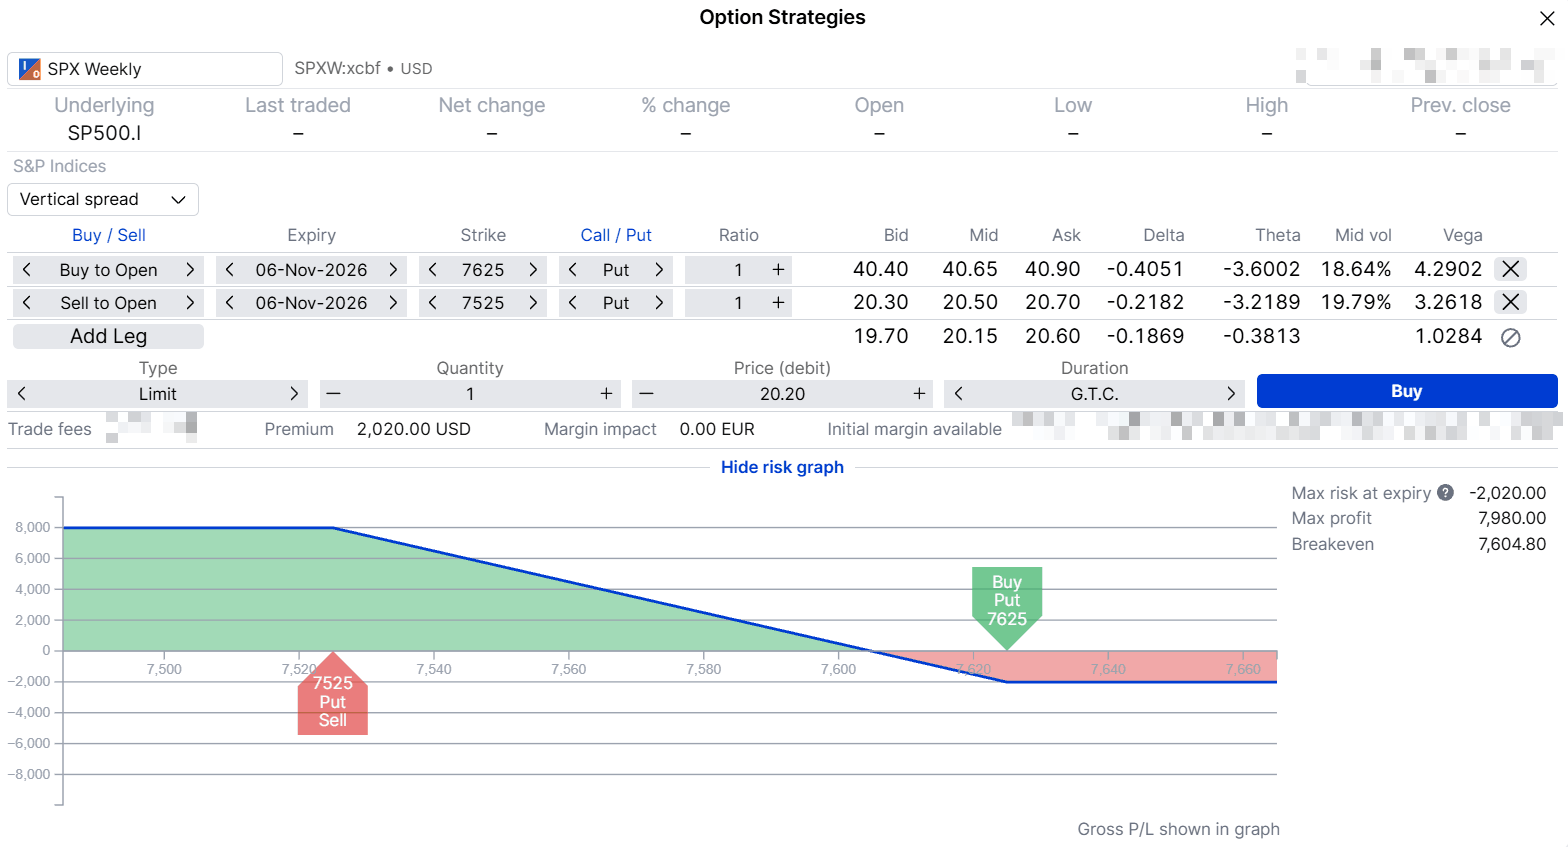
Put spread su SPX con put 7.625 e 7.525, con scadenza 6 novembre 2026. Payoff a scadenza. Lo schermo utilizza un prezzo limite di 20,20, leggermente superiore al prezzo medio di 20,15; di conseguenza, perdita massima, profitto massimo e punto di pareggio differiscono leggermente dai valori riportati nel testo. Esempio ipotetico a scopo educativo. Le performance passate non sono indicative dei risultati futuri; i dati sono illustrativi e non predittivi. Fonte: SaxoTrader, quotazioni indicative prima dell'apertura del mercato statunitense del 30 ottobre 2026.
La scadenza del 6 novembre comprende anche il rapporto sull'occupazione statunitense e offre quindi copertura su entrambi gli eventi; gli stessi strike con scadenza il 4 novembre avevano un costo leggermente inferiore. Una protezione relativamente economica può comunque scadere senza valore se il ribasso atteso non si verifica. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Settori: dove potrebbero emergere le maggiori differenze
Se l'esito elettorale dovesse incidere più sulla leadership settoriale che sulla direzione dell'indice, un call spread o un put spread su un fondo settoriale può essere utilizzato per rappresentare uno specifico scenario, limitando la perdita massima al premio pagato. Utility ed energia elettrica, sanità ed energia sono tra le aree più citate negli scenari precedenti, mentre altri strategist indicano anche i settori finanziario e della difesa. Queste strutture sono esclusivamente illustrative e non costituiscono raccomandazioni di investimento. Un call spread beneficia di un rialzo del settore entro un determinato intervallo, mentre un put spread beneficia di un ribasso. In entrambi i casi, la perdita massima è limitata al premio netto pagato. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. A ciascuna gamba si applicano costi e commissioni, che variano in base al conto e alla sede di esecuzione; verificare le tariffe applicabili prima di aprire una posizione.
Aspetti pratici da considerare prima della settimana elettorale
- Dimensione del contratto. Un'opzione SPX ha un moltiplicatore di 100, quindi anche una struttura a rischio definito può comportare importi significativi per singolo contratto. Sono disponibili anche opzioni XSP sul Mini-SPX, con una dimensione pari a un decimo di quella delle SPX, che possono essere combinate in ordini multi-gamba su Saxo. Alla chiusura del 29 ottobre, tuttavia, presentavano spread bid/ask sensibilmente più ampi.
- Regolamento. Le opzioni SPX sono di stile europeo e regolate per contanti: non prevedono quindi esercizio anticipato né consegna di azioni. In una struttura a rischio definito, l'ala protettiva limita comunque la perdita associata alla gamba venduta.
- Spread bid/ask. Alla chiusura del 29 ottobre, le opzioni SPX in-the-money presentavano spread bid/ask sensibilmente più ampi rispetto a quelle out-of-the-money.
- Tempistiche. I risultati elettorali inizieranno ad arrivare nella notte successiva al voto di martedì. Le opzioni con scadenza 4 novembre scadono alla chiusura di mercoledì, lasciando quindi una sola seduta di mercato per reagire ai risultati.
- Strategia di uscita. Definire in anticipo le condizioni di uscita, compreso un eventuale obiettivo di profitto, consente di stabilire i parametri della struttura prima che il movimento del mercato possa modificare rapidamente il valore delle opzioni.
Considerazioni finali
A nostro avviso, il mercato delle opzioni sembra attribuire ai midterm un premio relativamente contenuto, coerente con i movimenti registrati dopo molte delle elezioni passate, ma nettamente inferiore a quelli osservati nel 2018 e nel 2022. L'iron butterfly beneficia di un mercoledì tranquillo, in linea con quanto prezzato dal mercato, mentre il long straddle beneficia di un movimento più ampio del previsto. In entrambi i casi, la perdita massima è definita in anticipo.
Il premio aggiuntivo attribuito alla notte elettorale può essere monitorato fino a martedì confrontando sulla chain le diverse scadenze. L'adeguatezza di ciascuna struttura dipende dallo scenario considerato, dalla tolleranza al rischio e dai prezzi delle opzioni al momento dell'operazione. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
L'autore non detiene posizioni in nessuno degli strumenti menzionati in questo articolo. L'autore è tenuto ad attendere almeno 24 ore dalla pubblicazione prima di operare sugli strumenti citati.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza e, in molti casi, un’elevata propensione al rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori. Le opzioni acquistate possono scadere senza valore, con perdita dell’intero premio e dei costi; le opzioni vendute possono comportare perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.